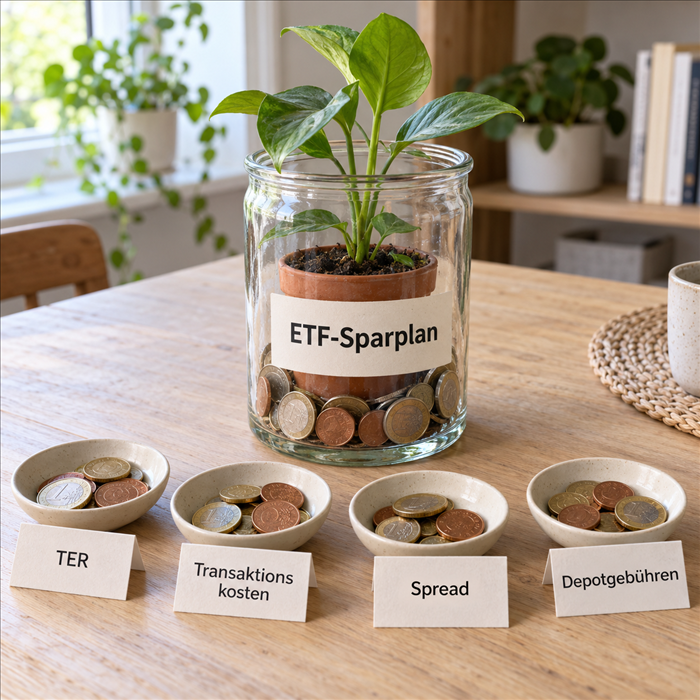
ETF-Sparplan-Kosten erkennst du nicht allein am beworbenen Preis pro Ausführung. Auch ohne Kaufgebühr können Fondskosten und Kosten durch den Handel anfallen. ETF steht für Exchange Traded Fund, also börsengehandelter Fonds.
Beispielsweise berechnet die ING aktuell keine Ausführungsgebühr für ETF-Sparpläne. Auf ihrer Sparplanseite nennt die Bank jedoch ausdrücklich Produktkosten und Spreads. Der beworbene Nulltarif umfasst somit nicht sämtliche Kosten deiner Anlage. Stand: 22. September 2026.
Für deinen Depot-Vergleich zählt deshalb die Kombination aus Sparrate, Gebührenmodell und gewähltem ETF. In diesem Ratgeber lernst du, welche Kosten direkt anfallen und welche den Fondswert mindern. Eine Modellrechnung zeigt dir außerdem, wann feste oder prozentuale Ausführungsgebühren günstiger sind. So vergleichst du Angebote anhand deiner tatsächlichen Nutzung.
Das Wichtigste in Kürze
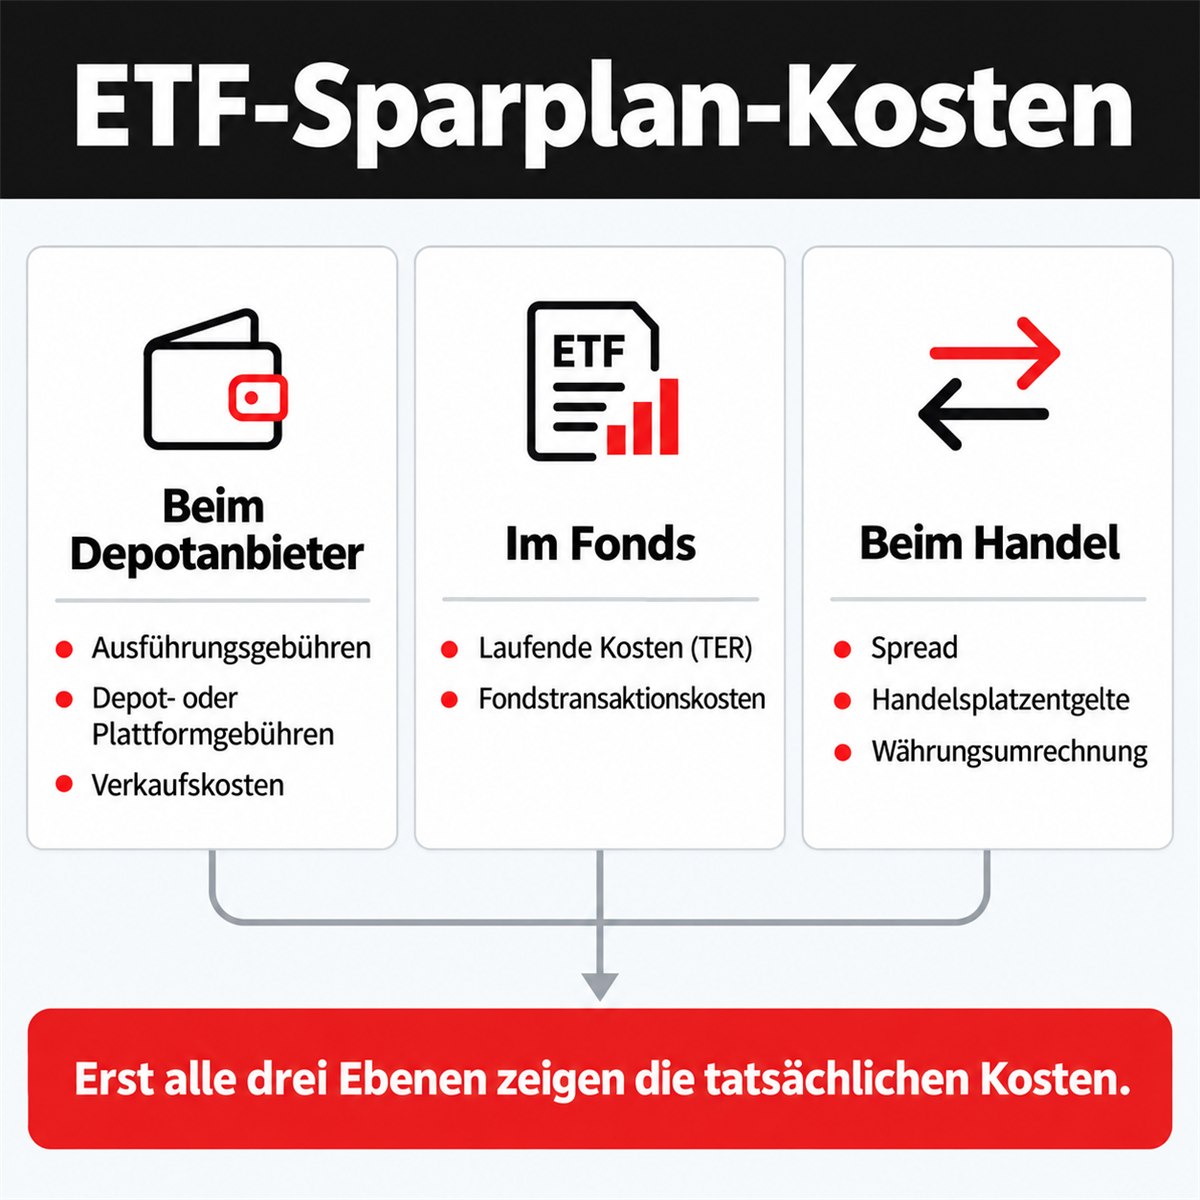
Deine ETF-Sparplan-Kosten entstehen auf mehreren Ebenen: beim Depotanbieter, innerhalb des Fonds und beim Handel. Vergleiche deshalb Ausführungsgebühren, Depotentgelte, laufende Fondskosten und Spreads gemeinsam. Rechne feste und prozentuale Gebühren mit deiner eigenen Sparrate durch. Prüfe außerdem Verkaufskosten und mögliche Aktionsbedingungen, bevor du dich für ein Depot entscheidest.
Welche ETF-Sparplan-Kosten solltest du unterscheiden?
Ein ETF-Sparplan ist ein regelmäßiger Kaufauftrag für Fondsanteile. Seine Kosten hängen sowohl vom Depotanbieter als auch vom ausgewählten Fonds ab. Trenne für deinen Vergleich die folgenden Kostenarten.
Was berechnet dein Depotanbieter?
Ausführungsgebühren können je Kauf als fester Betrag oder prozentual zur Sparrate anfallen. Zusätzlich kommen je nach Tarif Depotentgelte infrage. Prüfe Mindestgebühren, Höchstbeträge und Bedingungen für kostenlose Ausführungen im Preisverzeichnis. Diese Unterscheidung erläutert Vanguard im Überblick zu ETF-Kosten.
Welche Kosten stecken im ETF?
Die Total Expense Ratio (TER), auf Deutsch Gesamtkostenquote, beschreibt laufende Kosten wie Verwaltung und Fondsbetrieb. Diese Kosten werden dem Fondsvermögen entnommen. Du erhältst dafür normalerweise keine separate Kontobelastung.
Fondstransaktionskosten entstehen zusätzlich, wenn der Fonds selbst Wertpapiere kauft oder verkauft. Sie gehören nicht zur TER. Das Basisinformationsblatt des iShares Core MSCI World UCITS ETF weist beide Positionen getrennt aus. Depotentgelte und deine Kaufgebühren sind wiederum keine Fondskosten.
Was bedeutet Spread?
Der Spread ist die Differenz zwischen dem angebotenen Kaufpreis und dem Verkaufspreis eines Wertpapiers. Diese Handelsspanne beeinflusst dein Ergebnis, obwohl sie nicht als separate Gebühr abgebucht wird. Amundi erklärt den Spread als Bestandteil der Handelskosten.
Bei Sparplänen solltest du deshalb auch Ausführungsplatz und Ausführungsbedingungen prüfen. Die reine Angabe „0 Euro“ beantwortet diese Fragen nicht.
Wie berechnest du deine ETF-Sparplan-Kosten?
Berechne zunächst die Gebühren deines Depotanbieters. Schätze Fondskosten getrennt anhand des investierten Vermögens. Addiere keine Prozentwerte mit unterschiedlichen Bezugsgrößen: Eine Kaufgebühr bezieht sich auf die Sparrate, die TER auf Fondsvermögen.
Was kosten unterschiedliche Sparraten im Jahr?
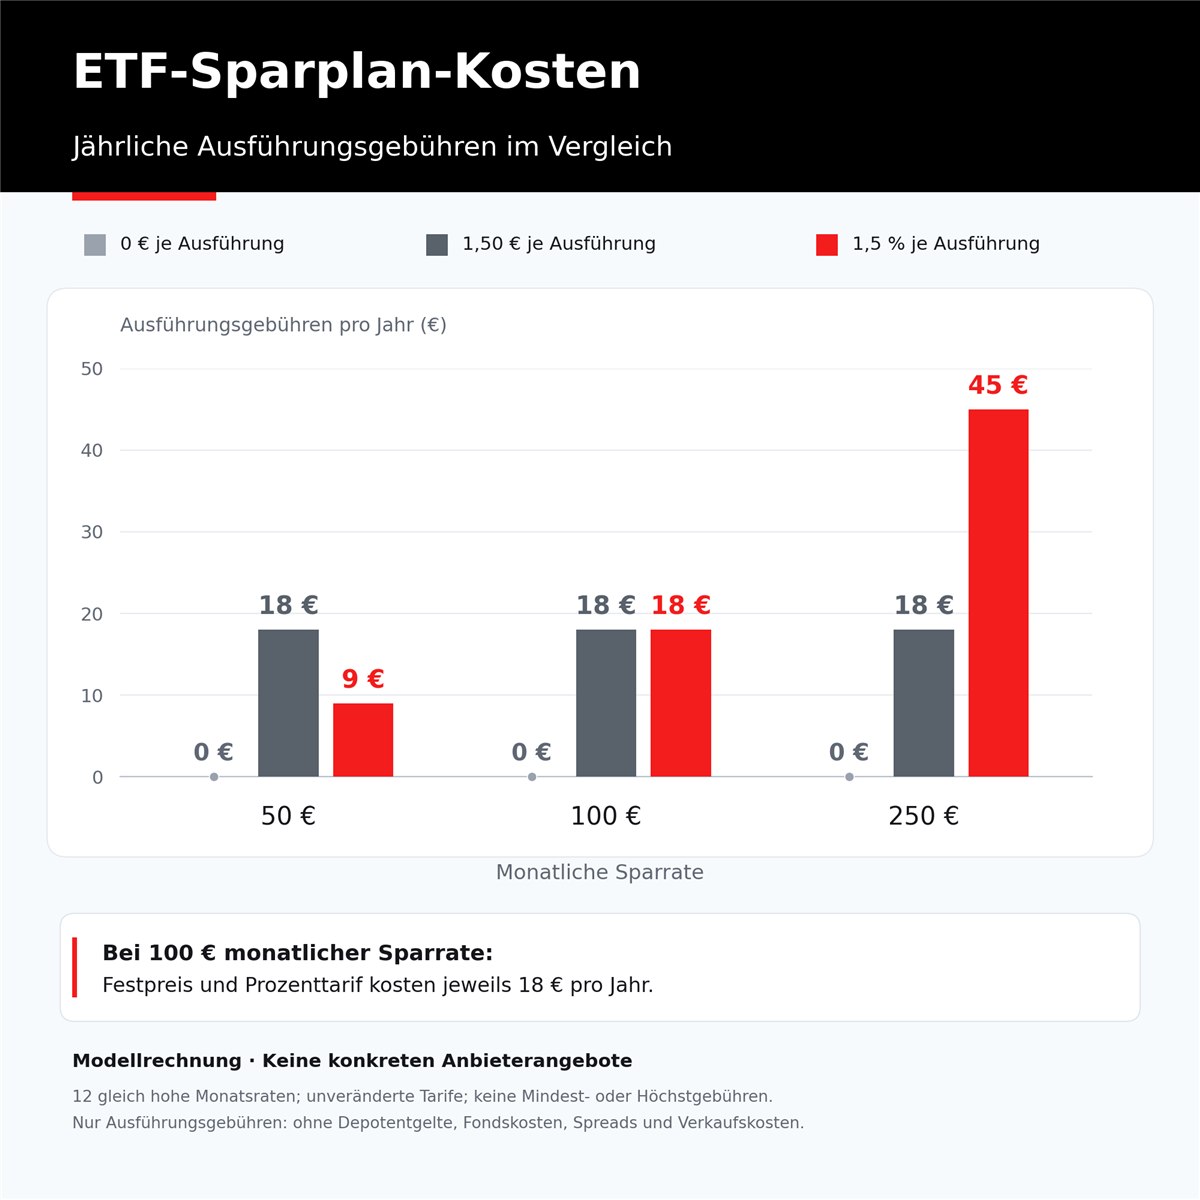
Die folgende Modellrechnung vergleicht drei frei gewählte Gebührenmodelle. Sie bildet keine konkreten Anbieterangebote ab.
Annahmen: Ein Sparplan, zwölf gleich hohe monatliche Ausführungen, unveränderte Tarife, keine Mindest- oder Höchstgebühren. Depotentgelte, Fondskosten, Spreads und Verkaufskosten bleiben für diesen Teilvergleich außen vor.
| Monatliche Sparrate |
Jährliche Einzahlungen |
Jährliche Ausführungsgebühren | ||
|---|---|---|---|---|
| 0 € je Ausführung |
1,50 € je Ausführung |
1,5 % je Ausführung |
||
| 50 € | 600 € | 0 € | 18 € | 9 € |
| 100 € | 1.200 € | 0 € | 18 € | 18 € |
| 250 € | 3.000 € | 0 € | 18 € | 45 € |
Berechnung: Zwölf Ausführungen × jeweilige Kaufgebühr. Die letzten drei Spalten zeigen ausschließlich jährliche Ausführungsgebühren. Die Gebührenmodelle sind frei gewählte Rechenbeispiele und bilden keine konkreten Anbieterangebote ab.
Bei 50 Euro Sparrate entsprechen 18 Euro Gebühren bereits drei Prozent deiner jährlichen Einzahlungen. Bei 250 Euro sind es 0,6 Prozent.
Entscheidungshilfe: Im Modell liegt die Kostengleichheit bei 100 Euro je Ausführung: 1,50 Euro ÷ 0,015. Unterhalb ist der Prozenttarif günstiger, oberhalb der Festpreis. Übertrage diese Rechnung auf die tatsächlichen Konditionen deines Anbieters.
Wie schätzt du laufende Fondskosten?
Für eine grobe Jahresrechnung multiplizierst du deinen durchschnittlichen ETF-Bestand mit der TER. Bei angenommenen 10.000 Euro Durchschnittsbestand und 0,20 Prozent TER ergibt das ungefähr 20 Euro.
Rechne bei laufenden Einzahlungen nicht pauschal mit dem Jahresendbestand: Spätere Käufe sind kürzer investiert. Fondstransaktionskosten sind in dieser TER-Schätzung noch nicht enthalten. Die Kostenübersicht von Amundi erläutert die laufende Berücksichtigung beider Kostenarten im Fondswert.
Wie vergleichst du Depots systematisch?
Ein sinnvoller Depot-Vergleich nutzt denselben ETF und denselben Sparrhythmus. Sonst vermischst du Tarifunterschiede mit unterschiedlichen Anlagen.
- 1. Lege deine Nutzung fest: Notiere Sparrate, Ausführungsrhythmus und Anzahl deiner Sparpläne.
- 2. Identifiziere den ETF eindeutig: Verwende die International Securities Identification Number (ISIN), also die internationale Wertpapierkennnummer. iShares erklärt die eindeutige Produktauswahl.
- 3. Prüfe drei Unterlagen: Lies Preisverzeichnis, Basisinformationsblatt und die Kosteninformation vor dem Auftrag. Letztere enthält eine Schätzung, keine fertige Abrechnung. Vanguard erläutert den Ex-ante-Kostenausweis.
- 4. Vergleiche zwei Nutzungsfälle: Berechne deine heutige Sparrate und eine mögliche spätere Erhöhung.
- 5. Kontrolliere Folgekosten: Prüfe Verkaufstarif und Konditionen nach einer möglichen Aktion.
So erhältst du eine vergleichbare Grundlage für deine Entscheidung.
Welche Fehler solltest du vermeiden?
- Nur auf kostenlose Ausführung achten: Fondskosten bleiben unberücksichtigt. Prüfe zusätzlich die Produktunterlagen.
- Mehrere Sparpläne zusammenrechnen: Feste Gebühren können je Ausführung entstehen. Kalkuliere jeden Sparplan einzeln.
- Tracking Difference als weitere Gebühr addieren: Die Renditeabweichung zwischen Index-ETF und Vergleichsindex enthält bereits Kosteneffekte. Behandle sie als Vergleichskennzahl. Vanguard erklärt die Tracking-Differenz.
Welche Grenzen hat der Kostenvergleich?
Niedrigere ETF-Sparplan-Kosten machen einen Fonds nicht automatisch passend. Prüfe zuerst Anlageziel, Index und Risikostreuung. Auch ein günstiger Aktien-ETF kann an Wert verlieren. iShares beschreibt die Auswahl- und Risikokriterien.
Wir bei Finanz-Espresso empfehlen: Überprüfe deine Rechnung bei Tarifänderungen oder einer veränderten Sparrate. Kontrolliere Aktionsbedingungen vor dem Abschluss; die ING behält sich beispielsweise Änderungen ihrer Aktionen vor. Quelle: ING-Sparplanbedingungen
Fazit: Wie findest du einen kostengünstigen ETF-Sparplan?
Deine ETF-Sparplan-Kosten beurteilst du am besten anhand deiner konkreten Nutzung. Die Ausführungsgebühr ist dabei nur ein Baustein. Fondskosten, Depotentgelte, Spreads und spätere Verkaufskosten gehören ebenfalls in deinen Vergleich.
Beginne mit deiner monatlichen Sparrate und rechne die Kaufgebühren auf ein Jahr hoch. Ergänze anschließend die laufenden Kosten und prüfe die Bedingungen kostenloser Angebote. Vergleiche möglichst denselben ETF bei mehreren Depotanbietern. So erkennst du Unterschiede, ohne verschiedene Anlagekonzepte miteinander zu vermischen.
Nutze dafür den Depot-Vergleich von Finanz-Espresso. Prüfe bei passenden Angeboten die aktuellen Preisunterlagen direkt vor der Eröffnung. Entscheide anschließend anhand von Kosten, Bedienbarkeit und deiner Anlagestrategie. Der niedrigste Werbepreis allein reicht als Entscheidungsgrundlage nicht aus.
Häufige Fragen zu ETF-Sparplan-Kosten
Ja, die laufenden Fondskosten fallen weiter an, solange du ETF-Anteile hältst. Eine Pause stoppt lediglich weitere Sparplankäufe. Depotgebühren können je nach Tarif ebenfalls weiterlaufen. Prüfe deshalb getrennt, welche Kosten durch die Ausführung entstehen und welche an deinen vorhandenen Bestand oder dein Depot anknüpfen.
Bei festen Gebühren pro Ausführung kann ein vierteljährlicher Sparplan günstiger sein. Im Rechenmodell mit 1,50 Euro je Kauf sinken die Jahresgebühren von 18 auf 6 Euro. Bei rein prozentualen Gebühren bleibt die Summe bei gleicher jährlicher Einzahlung unverändert. Allerdings investierst du dein Geld zu anderen Zeitpunkten.
Beim Verkauf können Ordergebühren, Handelsplatzentgelte und Kosten durch den Spread entstehen. Eine kostenlose Sparplanausführung schließt diese Verkaufskosten nicht automatisch aus. Prüfe deshalb vor der Depotwahl auch den Verkaufstarif und mögliche Mindestgebühren, selbst wenn du deine Anteile langfristig halten möchtest.
Verwendete Quellen
Alle Quellen wurden am 22. September 2026 geprüft.
- ING: ETF-Sparpläne im Aktionsangebot, abgerufener Konditionsstand: 22.09.2026.
- Vanguard: ETF-Kosten: Alle möglichen Gebühren im Überblick, veröffentlicht am 09.06.2025; verwendet für Kostensystematik, nicht für konkrete Produktpreise.
- BlackRock / iShares: Basisinformationsblatt: iShares Core MSCI World UCITS ETF, USD Accu, Dokumentstand: 03.09.2026, insbesondere Seite 3.
- Amundi: Kosten von ETFs verstehen, ohne ausgewiesenes Veröffentlichungsdatum; Abruf: 22.09.2026.
- BlackRock / iShares: ETF-Checkliste: Worauf du bei der Auswahl eines ETFs achten solltest, ohne ausgewiesenes Veröffentlichungsdatum; Abruf: 22.09.2026.