Ein kostenloses Girokonto kann trotzdem Geld kosten. Entscheidend ist, welche Leistungen enthalten sind und welche Bedingungen du erfüllst. Beispielsweise verlangt die Deutsche Kreditbank (DKB) für eine zusätzliche Girocard ein eigenes Entgelt. Die enthaltene Visa Debitkarte hat dagegen keine Jahresgebühr. Das zeigen die offiziellen Kartenkonditionen der DKB.
Gerade bei schwankendem Einkommen, regelmäßigen Bareinzahlungen oder Auslandsreisen lohnt sich deshalb ein genauer Blick. Denn deine tatsächlichen Jahreskosten hängen von deiner Nutzung ab. Der beworbene Monatspreis beantwortet diese Frage allein noch nicht.
In diesem Ratgeber erfährst du, welche Kostenpositionen du prüfen solltest. Außerdem zeigen drei nachvollziehbare Beispielrechnungen, wie unterschiedlich dasselbe Konto ausfallen kann. Anschließend kannst du Girokonten in Deutschland anhand deines eigenen Alltags vergleichen.
Das Wichtigste in Kürze
Ein kostenloses Girokonto passt zu dir, wenn du die Bedingungen erfüllst und deine benötigten Leistungen ohne Zusatzentgelt erhältst. Prüfe dafür Kontoführung, Karten, Bargeld, Fremdwährungen und Überziehungszinsen gemeinsam. Rechne anschließend alle erwarteten Kosten auf ein Jahr hoch. Einen einmaligen Wechselbonus bewertest du separat.
Was bedeutet „kostenloses Girokonto“ genau?
Gebührenfreie Kontoführung bedeutet zunächst, dass für die Kontoführung kein Grundpreis anfällt. Zusätzliche Leistungen können trotzdem kostenpflichtig sein. Außerdem kann die Gebührenfreiheit an Bedingungen hängen.
Bei der DKB bleibt das Erstkonto beispielsweise ab 700 Euro monatlichem Geldeingang ohne Kontoführungsgebühr. Ohne erfüllte Voraussetzung fallen 4,50 Euro monatlich an. Ausnahmen gelten unter anderem für Kunden unter 28 Jahren und bestimmte ältere Erstkonten. Maßgeblich sind die aktuellen DKB-Girokonto-Bedingungen.
„Versteckt“ bezeichnet hier leicht übersehene Kosten. Daraus folgt kein Vorwurf, dass eine Bank Gebühren verschweigt.
Welche versteckten Kosten beim Girokonto solltest du prüfen?
Welche Karte ist tatsächlich enthalten?
Prüfe jede gewünschte Karte einzeln. Eine enthaltene Visa Debitkarte macht eine zusätzliche Girocard oder Kreditkarte nicht automatisch kostenlos.
Bei der DKB kostet die optionale Girocard 0,99 Euro monatlich, also 11,88 Euro jährlich. Das Kartenentgelt wird jährlich im Voraus abgebucht.
Überlege deshalb zuerst, welche Karte du wirklich brauchst. Dazu passt der Ratgeber „Debitkarte oder Kreditkarte: Welche brauchst du?“.
Wann verursacht Bargeld zusätzliche Gebühren?
Bargeldabhebungen und Bareinzahlungen haben eigene Bedingungen. Prüfe die verwendete Karte, mögliche Mindestbeträge und Entgelte fremder Automatenbetreiber.
Auch Einzahlungen können ein kostenloses Girokonto verteuern. Beim DKB-Service „Cash im Shop“ kostet eine Bareinzahlung beispielsweise 1,5 Prozent des Betrags. Aus 200 Euro Einzahlung werden dadurch 3 Euro Gebühren.
Was kostet das Bezahlen in Fremdwährungen?
Prüfe das Währungsumrechnungsentgelt deiner Karte und den verwendeten Wechselkurs. Beim DKB-Standardmodell kostet eine Visa-Debitkartenzahlung in Fremdwährung beispielsweise 2,20 Prozent. Mit Aktivstatus entfällt dieses Kartenentgelt.
Zusätzlich kann die Sofortumrechnung in Euro am Terminal oder Geldautomaten einen ungünstigen Kurs enthalten. Diese Funktion heißt Dynamic Currency Conversion (DCC). Wähle deshalb normalerweise die Landeswährung. Eigene Fremdwährungsentgelte deiner Bank können weiterhin anfallen. Die DKB erläutert die Kostenfallen der Sofortumrechnung.
Welche weiteren Kosten gehören in deine Rechnung?
Wenn du mehr Geld ausgibst, als auf deinem Konto liegt, können Überziehungszinsen anfallen. Die DKB berechnet beispielsweise variable Zinsen für einen Dispositionskredit, also den vereinbarten Überziehungsrahmen.
Auch dein Überweisungsweg kann relevant sein. Die Stadtsparkasse München unterscheidet beim München-Giro beispielsweise zwischen enthaltenen Onlineüberweisungen und kostenpflichtigen beleghaften Aufträgen. Prüfe deshalb, ob dein Kontomodell zu deinen Bankgewohnheiten passt.
Wie berechnest du deine tatsächlichen Jahreskosten?
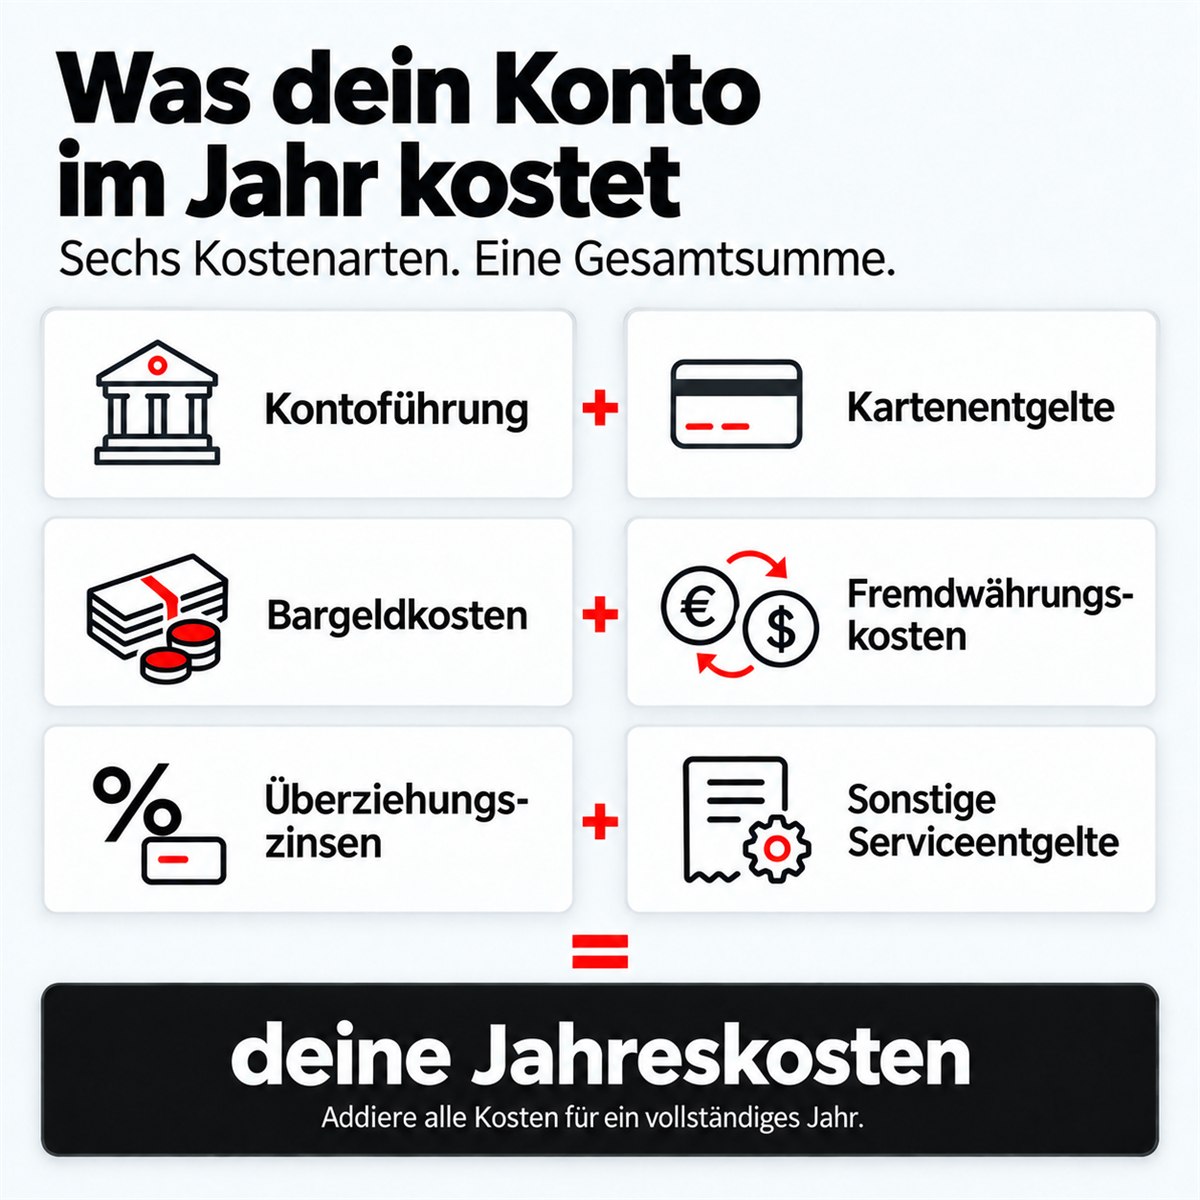
Addiere feste Entgelte und erwartete Nutzungskosten. So kannst du ein kostenloses Girokonto mit einem kostenpflichtigen Kontomodell sinnvoll vergleichen.
Schritt 1: Erfasse deine tatsächliche Nutzung
Prüfe deine Kontoauszüge eines vollständigen Jahres. Notiere monatliche Geldeingänge, benötigte Karten, Bargeldvorgänge und Fremdwährungszahlungen. Ergänze absehbare Veränderungen, etwa einen Jobwechsel oder eine längere Reise.
Schritt 2: Prüfe die passenden Preisunterlagen
Nutze die Entgeltinformation als Einstieg und ergänze das Preis- und Leistungsverzeichnis. Die Entgeltinformation enthält nicht zwingend sämtliche Leistungen. Darauf weist beispielsweise die Stadtsparkasse München ausdrücklich hin.
Schritt 3: Berechne zusätzlich ein ungünstigeres Jahr
Rechne auch Monate mit geringerem Geldeingang durch. Trenne außerdem einen einmaligen Bonus von den laufenden Kosten. Dadurch erkennst du, ob das Angebot auch ohne Startprämie zu dir passt. Wir bei Finanz-Espresso empfehlen, beide Jahresrechnungen direkt nebeneinander zu stellen.
Wie unterscheiden sich die Kosten für drei Nutzungsprofile?
Die folgende Modellrechnung nutzt veröffentlichte DKB-Konditionen. Die Nutzungsprofile sind frei gewählte Beispiele und keine gemessenen Kundendaten.
Gemeinsame Annahmen: Bestehendes Erstkonto, eröffnet ab dem 14. September 2022; Kontoinhaber während des gesamten Rechenjahres mindestens 28 Jahre alt. Die Preise bleiben für die Rechnung zwölf Monate unverändert. Weitere kostenpflichtige Vorgänge, Überziehungen und Boni werden nicht angesetzt.
| Nutzungsprofil | Annahmen | Kontoführung pro Jahr | Zusatzkosten pro Jahr | Summe |
|---|---|---|---|---|
| Regelmäßiger Gehaltseingang | Jeden Monat mindestens 700 €; nur enthaltene Visa Debitkarte | 0 € | 0 € | 0 € |
| Schwankender Geldeingang | Sechs Monate unter 700 €, sechs Monate mindestens 700 €; zusätzliche girocard | 6 × 4,50 € = 27 € | 11,88 € girocard | 38,88 € |
| Regelmäßige Bareinzahlungen | Jeden Monat mindestens 700 € Gehalt; zusätzliche girocard; monatlich 200 € über Cash im Shop einzahlen | 0 € | 11,88 € + 12 × 200 € × 1,5 % = 47,88 € | 47,88 € |
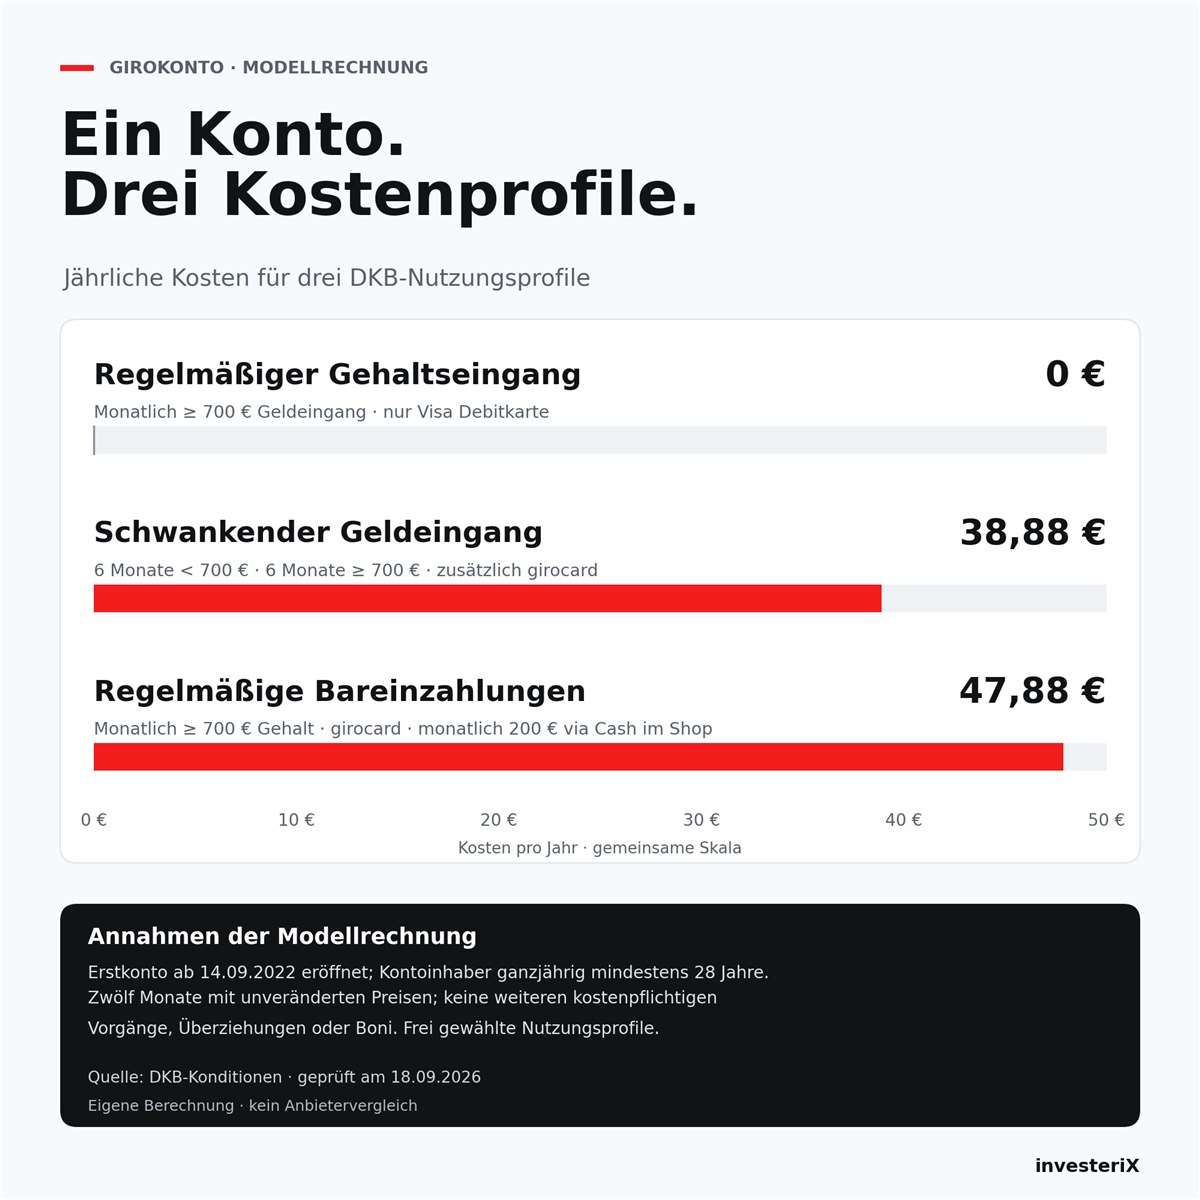
Berechnungsgrundlagen: Bedingungen für gebührenfreie Kontoführung, Kontoführungs- und Einzahlungsentgelte sowie girocard, geprüft am 18. September 2026.
Die Rechnung bewertet ein einzelnes Kontomodell und ersetzt keinen Anbieter-Vergleich. Sie zeigt dir jedoch: Ein kostenloses Girokonto kann bei passender Nutzung tatsächlich ohne Jahreskosten bleiben. Zusätzliche Leistungen verändern das Ergebnis.
Welche Fehler solltest du beim Vergleich vermeiden?
- Nur den Grundpreis vergleichen: Ergänze sämtliche Leistungen, die du tatsächlich nutzt.
- Geldeingänge über das Jahr mitteln: Prüfe jeden relevanten Monat einzeln, wenn die Gebührenfreiheit monatliche Eingänge verlangt.
- Boni als dauerhafte Ersparnis behandeln: Vergleiche zusätzlich die Kosten eines Jahres ohne Bonus.
- Bargeldzugang übersehen: Kontrolliere vorab, welche passenden Automaten oder Einzahlungsstellen du im Alltag erreichst.
Fazit: Welches kostenlose Girokonto passt zu dir?
Ein kostenloses Girokonto ist dann günstig, wenn Bedingungen und enthaltene Leistungen zu deinem Alltag passen. Deshalb solltest du vor der Auswahl deine Jahreskosten berechnen. Berücksichtige dabei Karten, Bargeld, Fremdwährungen und eine mögliche Kontoüberziehung.
Wir bei Finanz-Espresso empfehlen: Vergleiche ein normales Nutzungsjahr und ein Jahr mit geringerem Geldeingang. Prüfe außerdem, ob du kostenpflichtige Zusatzleistungen wirklich benötigst. So erhältst du eine belastbarere Entscheidungsgrundlage als durch den beworbenen Grundpreis allein. Bewerte einen Wechselbonus anschließend als einmaligen Vorteil. Der laufende Preis bleibt für deine langfristige Entscheidung entscheidend.
Nutze deine persönliche Kostenrechnung anschließend für den Girokonto-Vergleich von Finanz-Espresso. Prüfe bei passenden Angeboten die aktuellen Konditionen direkt vor dem Abschluss.
Häufige Fragen zu Girokonto-Kosten
Muss der Mindestgeldeingang aus einer einzigen Überweisung bestehen?
Das hängt von den Kontobedingungen ab. Bei der DKB können mehrere anrechenbare Gutschriften zusammen den erforderlichen Monatsbetrag erreichen. Bestimmte Buchungen, etwa Zinsgutschriften oder Rücklastschriften, zählen nicht dazu. Prüfe deshalb neben der Höhe auch, welche Eingänge deine Bank anerkennt.
Quelle zur Antwort: DKB-Bedingungen zum monatlichen Geldeingang.
Wann lohnt sich ein Kontowechsel trotz geringer Ersparnis?
Ein Wechsel kann sich auch bei geringer Ersparnis lohnen, wenn das neue Konto besser zu deinem Alltag passt. Vergleiche deshalb zusätzlich Bargeldzugang, benötigte Karten und Bedienbarkeit. Wäge die erwartete Ersparnis gegen deinen persönlichen Aufwand für die Umstellung laufender Zahlungen ab.
Wie oft solltest du deine Kontokosten überprüfen?
Als praktische Routine empfiehlt sich eine jährliche Prüfung. Kontrolliere die Bedingungen zusätzlich bei geänderten Preisen oder einer veränderten Nutzung. Besonders nach einem Jobwechsel, vor längeren Auslandsaufenthalten oder beim Wegfall eines Altersvorteils solltest du deine Rechnung aktualisieren.
Häufige Fragen zu kostenlosen Girokonten
Ein kostenloses Girokonto kann zusätzliche Kosten verursachen, obwohl die Kontoführung gebührenfrei ist. Je nach Kontomodell zahlst du beispielsweise für zusätzliche Karten, Bargeldservice, Fremdwährungszahlungen oder eine Kontoüberziehung. Prüfe deshalb die Bedingungen der Gebührenfreiheit und die Entgelte für alle Leistungen, die du tatsächlich nutzt.
Der Mindestgeldeingang ist der Betrag, der laut Kontobedingungen innerhalb eines bestimmten Zeitraums eingehen muss. Welche Buchungen zählen, legt die Bank fest. Bei der DKB können mehrere anrechenbare Gutschriften den Monatsbetrag ergeben. Prüfe deshalb die erforderliche Summe, den Buchungstermin und ausgeschlossene Gutschriften.
Ja, beim Geldabheben können je nach Karte, Automat und Währung zusätzliche Kosten entstehen. Auch fremde Automatenbetreiber können eigene Entgelte verlangen. Prüfe deshalb vor einer Abhebung die Kartenbedingungen und die Gebührenanzeige am Automaten. Berücksichtige bei Abhebungen in Fremdwährung außerdem mögliche Umrechnungsentgelte.
Addiere Kontoführungsgebühren, Kartenentgelte, Bargeldkosten, Fremdwährungskosten, Überziehungszinsen und sonstige Serviceentgelte für ein vollständiges Jahr. Multipliziere monatliche Festpreise mit zwölf, sofern sie ganzjährig anfallen. Berechne variable Gebühren anhand deiner erwarteten Nutzung. Bewerte einen einmaligen Wechselbonus separat, damit du die laufenden Kosten verschiedener Kontomodelle sinnvoll vergleichst.
Ein Kontowechsel kann sich lohnen, wenn das neue Konto bei deiner Nutzung günstiger ist oder passende Leistungen bietet. Vergleiche dafür Jahreskosten, Karten, Bargeldzugang und Bedienbarkeit. Prüfe außerdem, ob du die Bedingungen dauerhaft erfüllst. Wäge die erwartete Ersparnis gegen deinen Aufwand für die Umstellung laufender Zahlungen ab.
Quellen: DKB-Kontobedingungen, DKB-Girokarte und DKB-Bargeldservice. Geprüft am 21. September 2026.
Verwendete Quellen
- Deutsche Kreditbank: Dein kostenloses Girokonto, Abruf: 18. September 2026.
- Deutsche Kreditbank: Deine Girokarte zum Konto, Abruf: 18. September 2026.
- Deutsche Kreditbank: Geld abheben und Bargeld einzahlen, Abruf: 18. September 2026.
- Deutsche Kreditbank: Preis- und Leistungsverzeichnis für Karten, Stand: 15. September 2026.
- Deutsche Kreditbank: Preis- und Leistungsverzeichnis für Konten, Stand: 15. September 2026.
- Stadtsparkasse München: Entgeltinformation Privatgirokonto München-Giro, Stand: 1. Juli 2026.
- Schema.org: FAQPage – Grundlage des strukturierten FAQ-Markups, Abruf: 18. September 2026.